

Inversión en NPLs
NPL: cómo invertimos en créditos hipotecarios impagados
Housebox selecciona y adquiere NPL (créditos hipotecarios impagados) respaldados por inmuebles y gestiona una estrategia de recuperación o salida.
Comprende qué adquieres, cómo se genera valor y qué riesgos asumes.
En un NPL se adquiere un derecho de crédito respaldado por un inmueble, no la vivienda directamente.
Antes de invertir
Invertir en un NPL no es comprar una vivienda con descuento
Un NPL es un crédito hipotecario impagado. El inmueble actúa como garantía, pero no se adquiere directamente al comprar el crédito.
El comprador adquiere el derecho de crédito y ocupa la posición del anterior acreedor.
La estrategia puede buscar un acuerdo, recuperar la deuda, transmitir el crédito o avanzar hacia la adjudicación de la garantía.
La oportunidad depende del precio, la documentación, la garantía inmobiliaria, los costes, los plazos y la capacidad de ejecutar la estrategia.
El descuento no convierte automáticamente un NPL en una buena inversión.
Qué adquiere el inversor
El activo inicial es el derecho de crédito, no la vivienda
El activo inicial es un derecho de crédito respaldado por una garantía inmobiliaria.
Según la estructura, el inversor puede adquirir el derecho o participar en una operación gestionada por Housebox.
significa ocupar la posición del acreedor. significa adquirir directamente su propiedad. Comprar el crédito Comprar el inmueble
Antes de invertir debe quedar claro:
Qué crédito se adquiere.
Quién es el titular actual.
Qué documentación está disponible.
Qué inmueble actúa como garantía.
Qué importe se reclama.
Qué posición jurídica se adquiere.
Qué costes puede generar el proceso.
Qué estrategia se plantea.
Qué puede retrasar o impedir el resultado.
Origen del descuento
¿Por qué se venden créditos hipotecarios impagados?
Bancos y fondos pueden vender deuda hipotecaria impagada para obtener liquidez, reducir exposición o delegar una gestión especializada.
Liquidez y balance
La entidad puede preferir recuperar capital de forma inmediata, reducir su exposición o cumplir objetivos internos de balance.
Gestión especializada
Algunos créditos requieren procesos largos, profesionales especializados y una gestión que no encaja con la estrategia del vendedor.
Venta individual o en cartera
Los créditos pueden venderse individualmente o dentro de carteras, según las necesidades y objetivos del vendedor.
La existencia de una venta con descuento no significa automáticamente que el crédito sea una buena inversión.
El descuento puede reflejar:
Incertidumbre sobre la recuperación.
Tiempo necesario para resolver la operación.
Costes jurídicos y operativos.
Información limitada.
También puede responder a:
Situación del inmueble.
Falta de posesión.
Dificultad para monetizar la garantía.
Necesidades adicionales de capital.
El trabajo de Housebox consiste en determinar si el precio compensa realmente el riesgo, el tiempo, los costes y la complejidad.
Estrategias de recuperación
Cómo genera valor Housebox al comprar un NPL
Cada NPL necesita una estrategia principal y alternativas.
Acuerdo y recuperación
Puede alcanzarse un acuerdo que permita recuperar total o parcialmente la deuda, reduciendo plazos, costes e incertidumbre.
Venta del crédito
El crédito puede transmitirse a otro inversor después de mejorar la información o avanzar en la gestión de la operación.
Adjudicación de la garantía
La estrategia puede conducir a la adjudicación del inmueble, que después puede requerir regularización, posesión y adecuación.
Venta o alquiler
Cuando se obtiene la propiedad, la salida puede incluir venta directa, reforma, alquiler, reposicionamiento o transmisión.
Análisis antes de adquirir
Qué analiza Housebox antes de adquirir un NPL
No basta con comparar el precio del crédito con el valor estimado de la vivienda. La operación debe poder sostenerse si aumentan los costes, se alargan los plazos o cambia la estrategia.
Análisis del crédito
Importe pendiente, condiciones, titularidad, garantías, historial documental, expediente y actuaciones realizadas.
El objetivo es comprender qué derechos existen y si pueden ejercerse dentro de una estrategia viable.
Análisis jurídico
Escritura del préstamo, garantía hipotecaria, cargas, estado del procedimiento, documentos procesales y actuaciones pendientes.
La profundidad de la revisión depende de la fase en la que se encuentre cada crédito.
Análisis financiero
Precio de adquisición, impuestos, formalización, honorarios, mantenimiento, capital adicional y resultado por escenario.
La previsión muestra cómo cambia el resultado si el proceso cuesta más o tarda más.
Garantía y posesión
Localización, superficie, estado, valor actual, comparables, liquidez, reforma y situación posesoria.
La falta de posesión no invalida una operación, pero modifica su riesgo, duración y valoración.
El proceso Housebox
El proceso de inversión en NPL, paso a paso
Un especialista acompaña al inversor desde la explicación inicial hasta la resolución de la operación.
01
Seleccionamos
Localizamos y filtramos NPL procedentes de bancos, fondos y servicers.
02
Analizamos
Revisamos derecho de crédito, garantía, documentación, situación jurídica, costes y escenarios.
03
Estructuramos
Negociamos precio y condiciones, definimos capital y formalizamos la adquisición.
04
Gestionamos
Ejecutamos la estrategia de recuperación y la salida.
El resultado y los plazos dependen de la evolución real de la operación y de circunstancias que no siempre controla Housebox.
Dos inversiones diferentes
NPL y REO no son lo mismo
Aunque están relacionados, implican activos, derechos y estrategias diferentes.
NPL
Es un crédito impagado respaldado por una garantía inmobiliaria.
El comprador adquiere el derecho de crédito y la posición del acreedor.
deuda hipotecaria impagada. Activo inicial:
REO
Es un inmueble ya adjudicado tras un proceso de recuperación de deuda.
El comprador adquiere directamente la propiedad del activo.
inmueble. Activo inicial:
Riesgos de invertir en NPL
El descuento existe porque hay incertidumbre
El descuento puede generar una oportunidad, pero también refleja riesgos que deben asumirse antes de invertir.
Riesgo documental y jurídico
La información, el estado del crédito, las cargas o los procedimientos pueden afectar a los derechos adquiridos.
Riesgo inmobiliario y posesorio
El inmueble puede valer menos, necesitar más reforma o carecer de posesión inmediata.
Riesgo económico y temporal
Los retrasos, impuestos, honorarios o contingencias pueden exigir más capital.
Riesgo de salida y pérdida
La recuperación puede demorarse o ser insuficiente y provocar una pérdida parcial o total del capital.
El análisis reduce la incertidumbre y permite tomar mejores decisiones, pero no elimina el riesgo.
Perfil del inversor
¿Puede encajar una inversión en NPL contigo?
Puede encajar si
Quieres acceder a deuda respaldada por activos inmobiliarios.
Comprendes que no compras directamente una vivienda.
Puedes asumir plazos variables.
Valoras una gestión especializada.
Puede no ser adecuada si
Necesitas recuperar el dinero en una fecha cerrada.
Buscas una inversión sin riesgo.
No aceptas desviaciones en costes o plazos.
No comprendes los derechos que estás adquiriendo.
Ticket orientativo
El capital necesario y las condiciones de participación se detallan en cada oportunidad.
El enfoque Housebox
¿Por qué comprar un NPL con Housebox?
Acceso especializado
Acceso a operaciones procedentes de bancos, fondos, servicers y operadores especializados en deuda distressed con garantía hipotecaria.
Análisis
Revisión jurídica, financiera, inmobiliaria y posesoria.
Ejecución
Adquisición, documentación, gestión y salida.
Alineación
Housebox participa habitualmente con capital propio en las operaciones que estructura.
Casos reales
Comprende la estrategia a través de operaciones ejecutadas
Cada caso explica el derecho adquirido, la garantía, el principal riesgo, la estrategia y el resultado verificable.
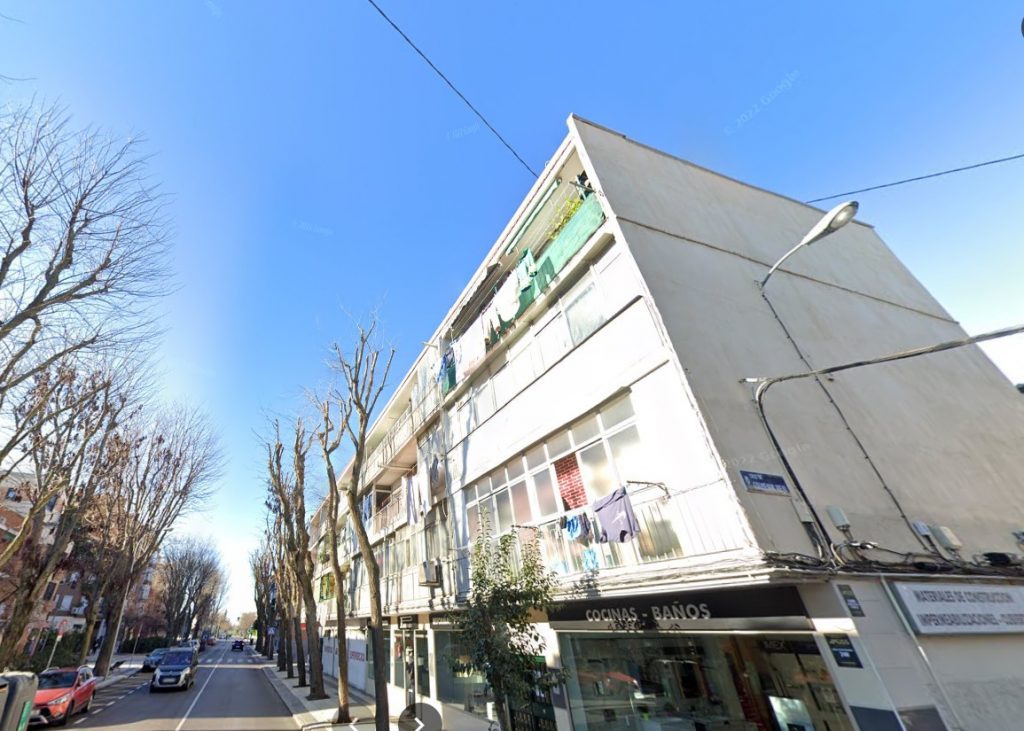
NPL · Madrid
NPL con garantía hipotecaria residencial
Compra del crédito, análisis de la garantía y estrategia de recuperación.
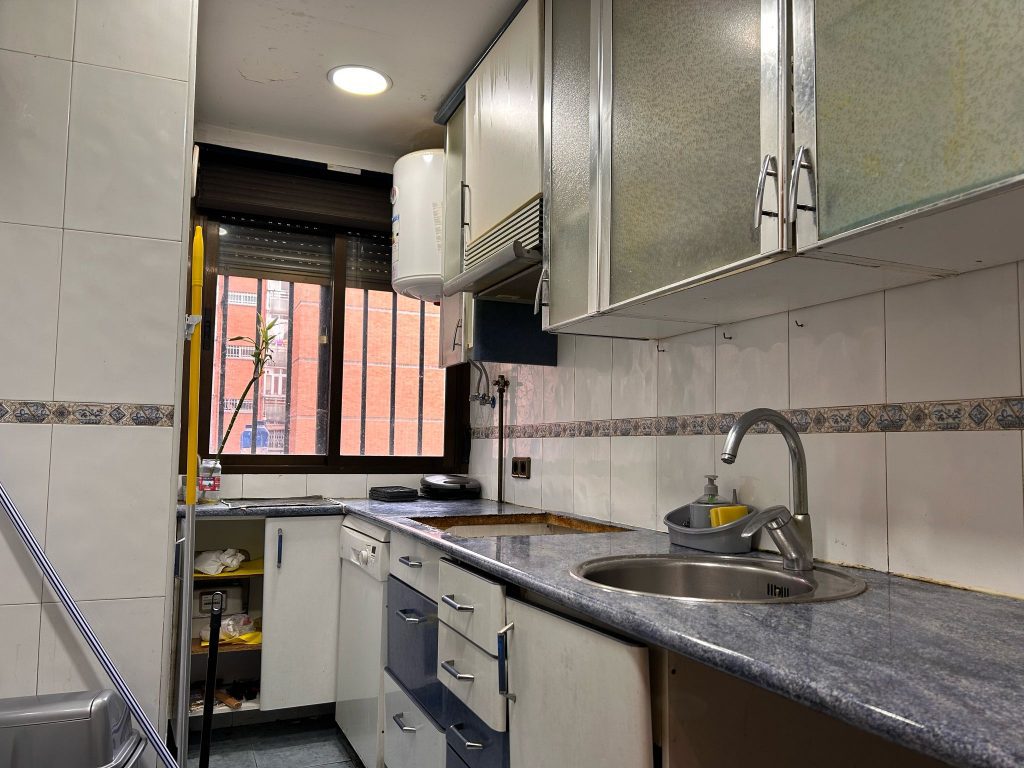
NPL · Adjudicación
NPL convertido en activo inmobiliario
Adjudicación, regularización y preparación del inmueble para su salida.
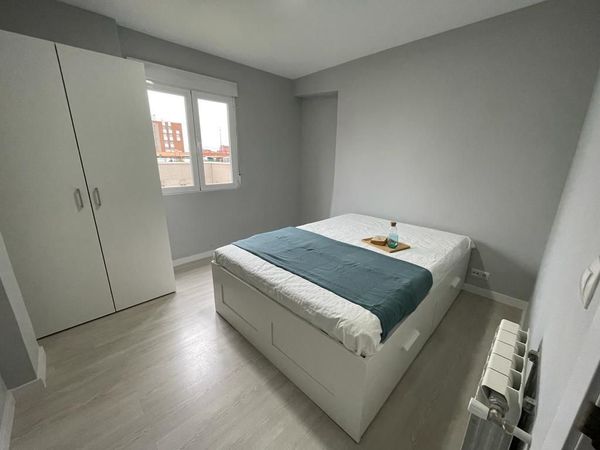
NPL · Recuperación
Resolución mediante estrategia alternativa
Adaptación de la estrategia ante cambios en costes, plazos y circunstancias.
Preguntas frecuentes sobre NPL y deuda hipotecaria impagada
¿Qué significa NPL?
NPL significa . En esta página designa un crédito hipotecario impagado respaldado por una garantía inmobiliaria. Non-Performing Loan
¿Qué compro al invertir en un NPL?
Se adquiere un derecho de crédito, no directamente el inmueble que lo garantiza. El comprador pasa a ocupar la posición del acreedor y adquiere los derechos asociados al crédito según su documentación.
¿Por qué un banco vende un NPL?
Puede venderlo para obtener liquidez, reducir activos que requieren gestión especializada, cumplir objetivos internos o reorganizar su cartera.
¿Cuánto dura una inversión NPL?
No existe un plazo fijo. Depende de la estrategia, la documentación y la intervención de terceros. Cada oportunidad incluye una estimación, no una fecha garantizada.
¿Puedo perder dinero al invertir en un NPL?
Sí. La inversión puede generar una pérdida parcial o total si el valor recuperado es inferior al capital y a los costes destinados a la operación.
¿Tengo que gestionar personalmente el crédito?
No cuando la gestión está incluida. Housebox coordina las actuaciones, los profesionales y el seguimiento según las condiciones de cada oportunidad.
Oportunidades en deuda inmobiliaria
Accede a NPL analizados y gestionados por especialistas
Consulta qué derecho de crédito se adquiere, qué inmueble actúa como garantía, qué estrategia se plantea y qué riesgos existen.
Aviso informativo
La información publicada en esta página tiene una finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, jurídico o fiscal ni una recomendación personalizada de inversión.
Toda inversión implica riesgos y puede ocasionar la pérdida parcial o total del capital. Las rentabilidades, los costes y los plazos indicados son estimaciones y no representan resultados garantizados.
La documentación, las condiciones y los riesgos específicos de cada operación se detallarán antes de su formalización.
El contenido debe validarse jurídicamente antes de su publicación.